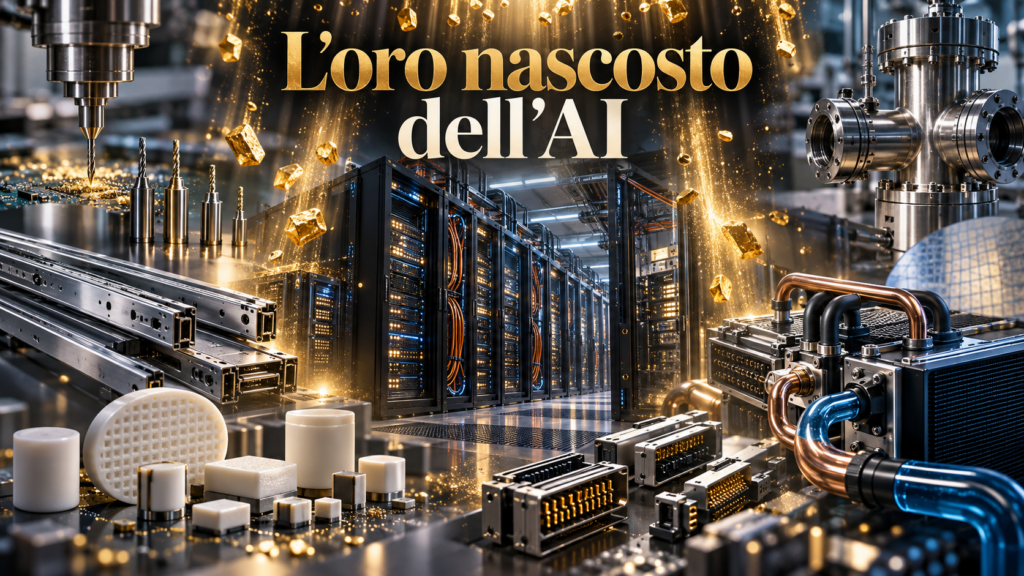
Il boom dell’intelligenza artificiale non sta arricchendo soltanto chi progetta chip, sviluppa modelli linguistici o gestisce grandi piattaforme tecnologiche. Una parte crescente del valore si sta spostando molto più indietro nella catena produttiva, verso imprese industriali che fino a pochi anni fa difficilmente sarebbero state associate all’AI: produttori di guide metalliche, micro-punte, valvole per il vuoto, connettori, componenti ceramici, sistemi di raffreddamento.
È il fenomeno raccontato da Bloomberg con un’immagine efficace: ‘come se piovesse oro’.
Uno dei casi più sorprendenti è quello della taiwanese King Slide Works. Fondata nel 1986, produceva originariamente maniglie e guide per mobili. Con il tempo si è spostata verso le guide ad alta precisione utilizzate nei rack dei server. Un prodotto apparentemente banale, diventato invece essenziale quando nei data center devono essere movimentati sistemi pesanti, costosi e sempre più densi di GPU. Dalla nascita di ChatGPT la capitalizzazione di King Slide è cresciuta di oltre il 3.000%, fino a circa 43 miliardi di dollari; Bloomberg stima il patrimonio del fondatore Lin Tsung-chi intorno ai 19 miliardi.
Ancora più emblematico il caso della cinese Guangdong Dtech. Non produce semiconduttori: produce le minuscole punte utilizzate per forare i circuiti stampati. Ma i PCB dei server AI diventano sempre più complessi, multistrato e difficili da realizzare. La richiesta di utensili ad altissima precisione è quindi aumentata insieme alla potenza di calcolo. Dtech è diventata il maggiore produttore mondiale di queste micro-punte per volume di vendita e il patrimonio del fondatore Wang Xin è arrivato, secondo Bloomberg, intorno ai 12 miliardi di dollari.
| Società | Paese | Il componente ‘invisibile’ | Perché l’AI lo rende strategico |
| King Slide Works | Taiwan | Guide per rack e server | Server più pesanti e ad alta densità richiedono sistemi meccanici di precisione |
| Guangdong Dtech | Cina | Micro-punte per PCB | Circuiti AI più complessi richiedono quantità crescenti di microforature |
| VAT Group | Svizzera | Valvole per ultra-alto vuoto | La produzione dei chip avanzati richiede processi di deposizione e incisione sotto vuoto |
| Chaozhou Three-Circle | Cina | Ceramiche e componentistica elettronica | Aumentano potenza, densità e necessità di componenti passivi ad alte prestazioni |
| LOTES | Taiwan | Socket e connettori | Più GPU, memoria e banda significano più interconnessioni ad alta velocità |
| Vertiv / Amphenol | USA | Raffreddamento, alimentazione, cavi e connettori | Il limite dei data center non è più soltanto il chip: sono energia, calore e trasmissione dei dati |
Il caso europeo più interessante è forse VAT Group. L’azienda svizzera detiene circa il 71% del mercato delle valvole per il vuoto destinate ai semiconduttori e applicazioni collegate. Nel 2025 le vendite sono salite del 14% e la stessa società collega le prospettive di crescita del 2026 all’espansione della capacità produttiva necessaria per AI, logica avanzata e memorie HBM.
La catena è semplice solo in apparenza:
più AI → più capacità di calcolo → più chip → più fabbriche di semiconduttori → più macchinari → più sistemi sotto vuoto → più valvole.
Il valore economico può quindi distribuirsi in quattro o cinque passaggi prima del prodotto che il consumatore vede – e compra -.
Vale persino per TOTO, conosciuta soprattutto per i sanitari giapponesi. Conosciuta per i ‘WC-astronave’ utilizza le proprie competenze nella ceramica avanzata per produrre componenti destinati alle macchine che fabbricano semiconduttori per l’IA. È quasi una caricatura del fenomeno, ma ne rappresenta bene la logica.
Bloomberg stima che i principali azionisti di almeno sette imprese industriali finite dentro questa nuova corsa all’AI abbiano accumulato complessivamente oltre 62 miliardi di dollari di ricchezza.
Ed è probabilmente questo il dato più interessante per chi osserva l’economia, non soltanto la Borsa.
Nella prima fase del boom il mercato ha premiato soprattutto Nvidia, i produttori di semiconduttori e le Big Tech. Ora gli investimenti stanno facendo emergere un secondo livello: i colli di bottiglia fisici dell’intelligenza artificiale.
Energia, raffreddamento, memoria, fibra ottica, connettori, trasformatori, componenti meccanici e materiali avanzati diventano tanto più preziosi quanto più rapidamente vengono costruiti i data center.
È la vecchia storia dei picks and shovels: durante la corsa all’oro non necessariamente si arricchisce soltanto chi trova l’oro. Spesso guadagna molto anche chi vende pale e picconi.
Per questo il segnale da osservare nei prossimi mesi non è soltanto quanto spenderanno Microsoft, Meta, Amazon o Google. È dove quella spesa finirà.
Se continuerà a propagarsi verso manifattura, energia, reti e componentistica industriale, il boom dell’AI avrà compiuto un passaggio importante: da fenomeno prevalentemente tecnologico e finanziario a vero ciclo di investimento industriale.
E a quel punto, per capire chi guadagnerà dalla prossima fase dell’intelligenza artificiale, potrebbe essere più utile guardare una fabbrica di valvole o di guide metalliche che l’ennesimo chatbot.