Marc Rowan, CEO di Apollo Global Management, pone all’Europa una questione che non può essere liquidata come l’ennesima provocazione della finanza americana: l’Unione deve ‘fare pace con i private markets‘ – si veda Bloomberg del 23.9.2026 -.
Sul problema di partenza è difficile dargli torto. Le imprese europee continuano a dipendere dal credito bancario molto più di quelle statunitensi. Quando le banche riducono il rischio, si restringe il credito; quando si restringe il credito, diminuiscono gli investimenti; quando diminuiscono gli investimenti, a soffrirne sono innovazione, dimensione delle imprese e produttività. È esattamente il circuito già analizzato in Crescita economica UE.
Il problema nasce dalla soluzione proposta.
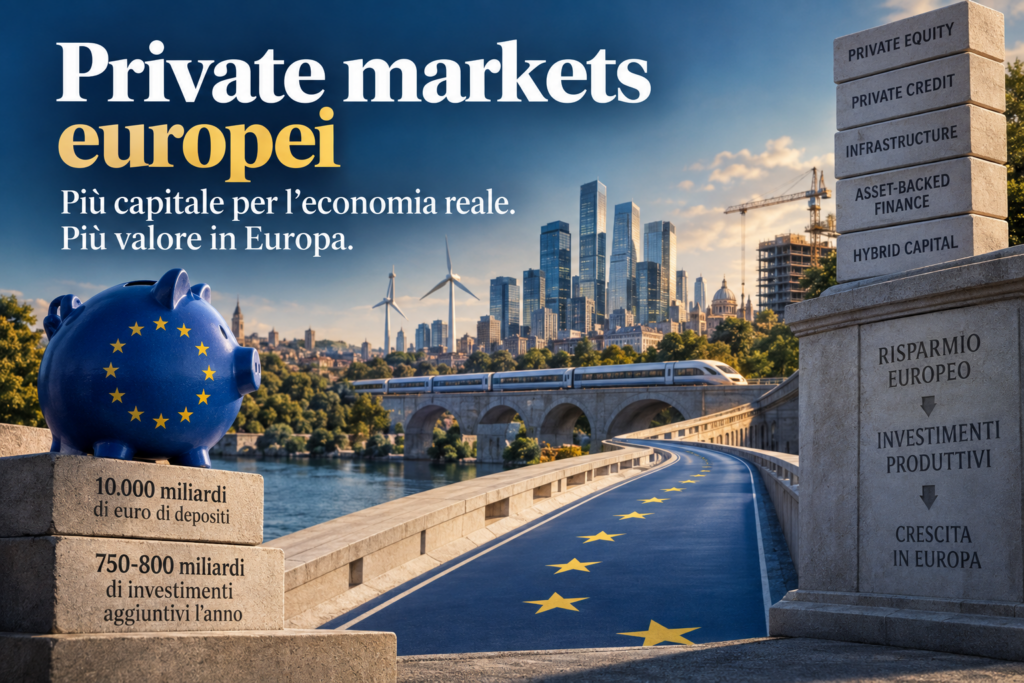
I private markets – cioè canali di finanziamento e investimento non quotati – non sono composti solo dal private equity – cioè dal capitale di rischio investito in società non quotate – che acquista un’impresa. Comprendono private credit, finanziamento di infrastrutture energetiche, digitali, di trasporto e di rete, finanziamenti garantiti da attività o flussi economici e quello che oggi viene definito hybrid capital.
L’hybrid capital occupa lo spazio intermedio tra debito ed equity o capitale. Può assumere la forma di preferred equity, titoli convertibili, structured equity o combinazioni costruite su misura. L’impresa ottiene capitale senza necessariamente aumentare il normale indebitamento e senza dover cedere il controllo; l’investitore, in cambio, acquisisce diritti economici che possono combinare protezioni tipiche del creditore e partecipazione all’aumento di valore dell’impresa. Apollo stessa lo definisce un modello capace di puntare a rendimenti simili all’azionario con una protezione al ribasso più vicina a quella del credito.
È un meccanismo finanziariamente intelligente. Ma la domanda europea dovrebbe essere un’altra: chi mette il capitale e, soprattutto, chi incasserà il rendimento prodotto da quel capitale?
Se un grande fondo extra-UE investe tre miliardi in un’impresa europea, nel primo momento quei tre miliardi entrano nell’economia europea. Possono finanziare nuovi impianti, ricerca, acquisizioni, occupazione. Sarebbe quindi sbagliato sostenere che l’investimento estero impoverisca automaticamente l’Europa.
Ma viene poi il secondo tempo. Se quell’investimento produce rendimento, dividendi, interessi, distribuzioni o plusvalenze spettano al proprietario del capitale. Una parte del valore creato dall’impresa europea diventa quindi reddito dell’investitore non residente.
Naturalmente i sottoscrittori di un fondo statunitense possono essere investitori di tutto il mondo. Il punto non è la bandiera appesa sulla porta della società di gestione. Il problema consiste nel fatto che se la proprietà finanziaria della crescita europea viene progressivamente collocata fuori dall’Unione, l’Europa rischia di diventare il luogo nel quale si produce il rendimento, mentre una parte crescente del rendimento stesso viene patrimonializzata altrove.
Non è protezionismo. È politica del capitale.
Il protezionismo consiste nel difendere un’impresa inefficiente dalla concorrenza perché nazionale. Qui la questione è diversa: fare in modo che una quota maggiore del risparmio prodotto in Europa finanzi imprese europee e che i rendimenti ottenuti possano essere nuovamente reinvestiti nell’economia europea.
Del resto il capitale non manca. Secondo la Commissione europea, circa il 70% dei risparmi delle famiglie dell’UE, pari a circa 10.000 miliardi di euro, è detenuto in depositi bancari. Parallelamente, il Rapporto Draghi stima in 750-800 miliardi di euro l’anno entro il 2030 il fabbisogno aggiuntivo di investimenti necessario all’Unione. È difficile trovare una rappresentazione più evidente del problema: abbiamo contemporaneamente moltissimo risparmio e scarsità di capitale produttivo.
La vera alternativa ad Apollo, quindi, non è impedire ad Apollo di investire in Europa. È costruire gli Apollo europei.
La Savings and Investments Union, nell’ambito del quadro politico-programmatico della Commissione UE, va precisamente in questa direzione: collegare maggiormente il risparmio dei cittadini agli investimenti produttivi, sviluppare i mercati dei capitali, favorire gli investimenti azionari degli investitori istituzionali e ampliare venture e growth capital. Ma perché nascano autentici private markets europei occorre andare oltre.
Servono fondi paneuropei abbastanza grandi da accompagnare un’impresa dalla fase iniziale allo scale-up; fondi pensione e assicurazioni capaci di destinare una quota maggiore del patrimonio al capitale produttivo europeo; veicoli di private credit e hybrid capital europei; un mercato delle cartolarizzazioni che permetta alle banche di liberare capitale e trasferire parte del rischio agli investitori senza interrompere il finanziamento delle imprese. Proprio sulla cartolarizzazione la Commissione ha già avviato una revisione delle regole, considerandola uno degli strumenti per riportare capitale verso l’economia reale.
La cartolarizzazione consente infatti alle banche di trasferire parte del rischio dei crediti già concessi agli investitori, liberando capitale e capacità di bilancio da destinare a nuovi finanziamenti all’economia reale. Ma c’è un limite importante: funziona bene solo se la cartolarizzazione è trasparente, comprensibile e con una corretta distribuzione del rischio. Se diventa opaca e serve solo a ‘scaricare’ crediti rischiosi, si torna ai problemi visti nella crisi del 2008.
Quindi il circuito è:
prestiti esistenti → cartolarizzazione → investitori acquistano i titoli → banca libera capitale/liquidità → nuovi finanziamenti → investimenti, consumi, attività produttive.
È per questo che si dice che la cartolarizzazione può ‘riportare capitale verso l’economia reale’.
Ma, in ogni caso, non crea capitale dal nulla. Ridistribuisce il rischio e la capacità finanziaria: una parte del rischio passa dalla banca agli investitori di mercato, mentre la banca torna ad avere spazio per finanziare nuovi soggetti.
Esempio: una banca ha in bilancio €500 milioni di prestiti alle PMI. Finché quei crediti restano integralmente nel suo attivo, assorbono capitale regolamentare e capacità di bilancio. Se la banca ne cartolarizza €300 milioni e trasferisce effettivamente agli investitori una parte significativa del rischio, può ridurre l’assorbimento patrimoniale connesso a quei crediti e liberare capacità da destinare a nuovi finanziamenti. L’ammontare del nuovo credito concedibile non coincide necessariamente con quello cartolarizzato: dipende dalla struttura dell’operazione, dal rischio trasferito e dai requisiti patrimoniali applicabili.
Il vantaggio macroeconomico è quindi:
più rotazione del capitale bancario → più capacità di credito → più investimenti produttivi.
Private markets europei, sì; ma trasparenti, monitorabili, con leva controllabile e integrati nella vigilanza macroprudenziale europea.
Ma serve soprattutto scala. Ventisette piccoli mercati finanziari nazionali non producono un vero mercato europeo. Occorrono maggiore integrazione della vigilanza, minori ostacoli alla distribuzione transfrontaliera dei fondi, regole più uniformi e mercati di uscita sufficientemente profondi da consentire a chi investe nelle imprese non quotate di recuperare e reinvestire il capitale. È uno degli obiettivi dichiarati della stessa Savings and Investments Union.
A quel punto il circuito potrebbe cambiare:
risparmio europeo → capitale europeo → impresa europea → innovazione e aumento di produttività → rendimento → nuovo risparmio e nuovo investimento europeo.
È questo l’anello che oggi manca.
Nell’articolo Crescita economica UE il problema della produttività emergeva dal combinarsi di imprese troppo piccole, investimenti insufficienti, minore ricerca e sviluppo e difficoltà a trasformare il risparmio disponibile in capitale capace di assumersi rischio. I private markets possono spezzare quella catena. Ma se l’Europa si limita a importarne la capacità finanziaria dagli Stati Uniti, risolve il problema del finanziamento senza risolvere quello dell’accumulazione del capitale.
Accogliere capitale straniero resta utile e, in molti casi, necessario. Ma una politica europea della crescita non può limitarsi a chiedersi come attirare capitale.
Deve chiedersi anche dove resterà il rendimento prodotto da quel capitale.
Fare pace con i private markets, dunque? Certamente.
Purché l’Europa smetta di considerarli necessariamente qualcosa che arriva da fuori.