Il mercato del lavoro americano sorprende per la sua forza, mentre in Europa energia e instabilità politica spingono al rialzo i rendimenti dei titoli di Stato. Due fenomeni diversi che convergono su uno stesso punto: il costo del denaro rischia di rimanere elevato più a lungo del previsto.
Il rapporto sul mercato del lavoro statunitense pubblicato il 4 settembre ha costretto gli investitori a rivedere rapidamente le proprie aspettative. Ad agosto l’economia americana ha creato 162.000 nuovi posti di lavoro, un risultato nettamente superiore alle attese, concentrate nell’area dei 53-65 mila. Anche i mesi precedenti appaiono ora meno deboli: il dato di luglio è stato rivisto da una perdita di 23.000 posti a un aumento di 21.000 e, complessivamente, giugno e luglio hanno beneficiato di revisioni al rialzo per 55.000 unità.
Il tasso di disoccupazione è rimasto fermo al 4,1%. Il quadro che ne emerge è quindi quello di un’economia statunitense che, almeno sul versante dell’occupazione, continua a dimostrare una capacità di resistenza decisamente superiore a quella ipotizzata dai mercati.
La sorpresa statunitense, tuttavia, non riguarda soltanto la quantità di nuovi occupati. All’interno del rapporto compare un elemento apparentemente contraddittorio e particolarmente importante per comprendere le prossime mosse della Federal Reserve: l’occupazione è forte, ma i salari non stanno accelerando.
La paga oraria media è cresciuta dello 0,3% rispetto al mese precedente, mentre l’incremento su base annua si è fermato al 3,1%, il ritmo più contenuto da diversi anni. Il mercato del lavoro, dunque, non mostra per il momento una nuova accelerazione delle pressioni salariali tale da alimentare ulteriormente l’inflazione.
Il dilemma della Federal Reserve
È proprio questa combinazione a complicare il quadro per la Fed. Una crescita occupazionale molto superiore alle attese riduce il rischio che un’ulteriore stretta monetaria provochi un rapido deterioramento del mercato del lavoro. Allo stesso tempo, la moderazione salariale non fornisce un segnale inequivocabile di nuove pressioni inflazionistiche.
Fino a poche settimane fa la debolezza dell’occupazione rappresentava uno degli argomenti più importanti contro un nuovo aumento dei tassi: irrigidire ulteriormente le condizioni finanziarie in presenza di un mercato del lavoro già in deterioramento avrebbe aumentato il rischio di recessione. Il rapporto di agosto indebolisce sensibilmente questa tesi.
La reazione dei mercati è stata immediata. I rendimenti dei Treasury sono saliti, i futures azionari sono scesi e sono aumentate le probabilità attribuite dagli investitori a un rialzo dei tassi nella riunione della Federal Reserve del 15-16 settembre. Anche Bitcoin è sceso sotto gli 80.000 dollari: un movimento coerente con la prospettiva di tassi più elevati e di condizioni di liquidità meno favorevoli agli asset maggiormente rischiosi.
Negli Stati Uniti l’economia è quindi abbastanza forte da sopportare tassi elevati più a lungo. Non significa necessariamente che la Fed aumenterà il costo del denaro, ma rende questa eventualità meno difficile da giustificare.
In Europa la pressione arriva da un’altra direzione
Il contrasto europeo con gli Stati Uniti è evidente: mentre oltreoceano un mercato del lavoro sorprendentemente robusto riapre il rischio di una stretta della Fed, in Europa i tagli dell’automotive tedesco mostrano un apparato industriale sottoposto contemporaneamente alla pressione dei costi, alla concorrenza internazionale e alla debolezza della domanda.
Volkswagen ha appena approvato un nuovo piano di ristrutturazione che prevede altri 50.000 tagli a livello globale entro il 2030, che si aggiungono alle circa 50.000 posizioni già interessate dai programmi avviati dal 2024: nel complesso, la riduzione potrebbe quindi raggiungere 100.000 posti, circa il 15% della forza lavoro del gruppo. Alla base della scelta vi sono la sovraccapacità produttiva europea, stimata in circa 500.000 veicoli l’anno, la pressione dei concorrenti cinesi, il cambiamento della domanda e i costi della transizione tecnologica. Anche Porsche sta ridimensionando sensibilmente l’organico: dopo i 3.900 tagli concordati nel 2025 e gli oltre 500 posti coinvolti quest’anno dalla chiusura di alcune controllate, a luglio è stato raggiunto un accordo per ulteriori 5.000 riduzioni, prevalentemente attraverso uscite volontarie e turnover naturale. Complessivamente Porsche punta a eliminare circa 9.000 posti entro il 2035, più di un quinto dell’organico di fine 2024, in risposta soprattutto alla forte contrazione delle vendite in Cina e alle difficoltà incontrate dalla strategia sull’elettrico.
A questo quadro si aggiungono l’aumento dei prezzi dell’energia e la crescita dei rischi politici, che stanno accelerando le vendite di titoli di Stato. Quando gli investitori vendono obbligazioni, il loro prezzo diminuisce e il rendimento sale. Di conseguenza, aumenta il costo al quale Stati, imprese e, indirettamente, famiglie si finanziano.
Negli Stati Uniti, dunque, i rendimenti salgono perché un’economia più robusta del previsto alimenta la possibilità di una politica monetaria più restrittiva. In Europa possono salire invece perché gli investitori chiedono un premio maggiore per detenere debito pubblico in un contesto caratterizzato da energia più costosa, rischi inflazionistici e maggiore incertezza politica.
La distinzione è fondamentale. Lo stesso movimento dei rendimenti, quindi, trasmette due informazioni economiche profondamente diverse.
Negli USA il rialzo dei rendimenti contiene una componente di forza economica. In Europa rischia invece di contenere una componente più problematica di premio per il rischio.
E il rincaro dell’energia rende il quadro europeo ancora più delicato. Un aumento persistente dei prezzi energetici può infatti produrre contemporaneamente maggiore inflazione e minore crescita: aumenta i costi delle imprese e riduce il reddito disponibile delle famiglie, mentre rende più difficile per la BCE procedere rapidamente verso condizioni monetarie più accomodanti.
Due strade diverse verso lo stesso risultato
È qui che i due segnali, apparentemente lontani, finiscono per incontrarsi:
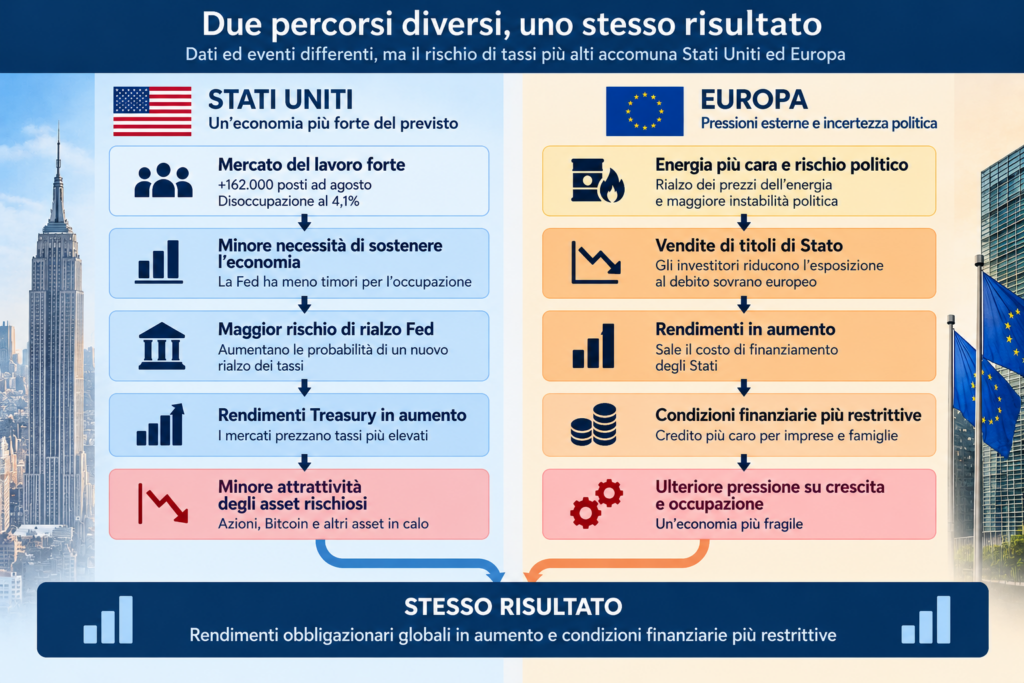
Stati Uniti: mercato del lavoro forte → minore necessità di sostenere l’economia → maggior rischio di rialzo Fed → rendimenti Treasury in aumento → minore attrattività degli asset rischiosi
Europa: energia e rischio politico → vendite di titoli di Stato → rendimenti in aumento → condizioni finanziarie restrittive → ulteriore pressione su crescita e occupazione
Il risultato è un mercato obbligazionario globale che torna a mettere in discussione una delle convinzioni sulle quali gli investitori avevano costruito le proprie strategie: che il percorso verso tassi progressivamente più bassi fosse ormai sostanzialmente acquisito.
Non è più così evidente.
E questa potrebbe essere la vera informazione contenuta nei movimenti di questi giorni. Il problema non è soltanto stabilire se Fed e BCE taglieranno o aumenteranno i tassi alla prossima riunione. È capire se il costo del denaro strutturalmente più elevato stia diventando una condizione destinata ad accompagnare l’economia ancora a lungo.
Per Stati fortemente indebitati, imprese, mercati azionari e immobiliari questa differenza conta molto più di una singola decisione delle banche centrali.
Il nodo strategico: finanziare difesa e intelligenza artificiale
Questa nuova pressione sul costo del capitale arriva proprio mentre l’Unione punta ad accelerare gli investimenti nella difesa e nelle tecnologie che stanno trasformando gli apparati militari, a partire dall’intelligenza artificiale, dai droni, dalla cyberdifesa, dalla guerra elettronica e dai sistemi autonomi. La Defence Readiness Roadmap 2030 individua espressamente cyber, IA e guerra elettronica tra le aree nelle quali devono essere colmate le carenze europee, mentre il piano Readiness 2030 punta a creare le condizioni per mobilitare fino a 800 miliardi di euro di spesa e investimenti nella difesa.
La questione, dunque, non riguarda soltanto quanto l’Europa intenda spendere, ma a quale costo riuscirà a finanziare questa trasformazione. L’intelligenza artificiale applicata alla difesa richiede capitali ingenti non soltanto per la ricerca, ma per capacità di calcolo, infrastrutture digitali, semiconduttori, sistemi satellitari, cybersecurity e soprattutto per portare rapidamente le innovazioni dalla sperimentazione alla produzione su scala industriale. Nel 2026 il Fondo europeo per la difesa ha destinato un miliardo di euro alla ricerca e allo sviluppo collaborativi e la Commissione ha selezionato altri 1,07 miliardi di investimenti in 57 progetti, comprendenti IA, droni e cyberdifesa; parallelamente, l’European Innovation Council ha aperto per la prima volta i propri strumenti anche alle tecnologie della difesa e dual use, tra cui IA, quantum e robotica.
Ed è qui che il rialzo dei rendimenti obbligazionari diventa qualcosa di più di un problema dei mercati finanziari. Se il costo del capitale rimane elevato, finanziare contemporaneamente debito pubblico, difesa e nuova capacità tecnologica diventa più oneroso, soprattutto per Paesi europei già caratterizzati da elevati livelli di indebitamento. L’Europa si trova così davanti a una tensione difficile da risolvere: deve investire rapidamente per ridurre la propria dipendenza tecnologica e militare dall’estero, ma deve farlo in una fase nella quale energia più cara, maggiore rischio geopolitico e rendimenti sovrani in aumento possono restringere proprio lo spazio finanziario necessario a sostenere quegli investimenti. La corsa europea all’intelligenza artificiale per la difesa si giocherà quindi anche sul terreno, apparentemente lontano, dei tassi d’interesse. Nella nuova competizione tecnologico-militare non conta soltanto disporre delle tecnologie migliori: conta anche poter finanziare abbastanza rapidamente la loro ricerca, industrializzazione e diffusione.