Il 16 settembre 2026 il Consiglio dei ministri ha approvato in via definitiva il decreto legislativo che completa l’adeguamento italiano al pacchetto europeo ESAP, lo European Single Access Point, il punto unico di accesso destinato a raccogliere in un’unica piattaforma le informazioni finanziarie e di sostenibilità rese pubbliche da imprese e operatori dei mercati europei. La pubblicazione in Gazzetta Ufficiale consentirà di leggere il testo definitivo, ma il nucleo della disciplina è ormai definito dalla normativa europea e dallo schema sottoposto al Parlamento.
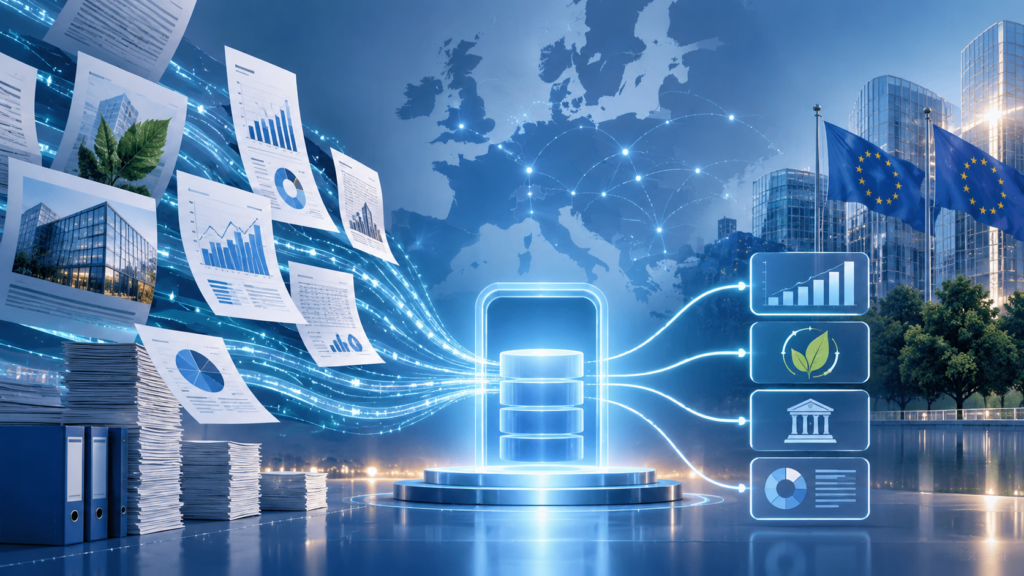
L’obiettivo è quello di rendere accessibili in un solo luogo informazioni che già oggi devono essere pubblicate, trasformandole progressivamente in dati facilmente ricercabili, confrontabili ed elaborabili.
Chi dovrà trasmettere le informazioni
La fase più rilevante per le imprese scatterà dal 10 gennaio 2028. Saranno interessate le imprese di grandi dimensioni, le PMI quotate, le società madri di gruppi di grandi dimensioni e, nei casi previsti dalla disciplina europea, alcune controllate e succursali europee di imprese di Paesi terzi. Le informazioni saranno trasmesse agli organismi nazionali di raccolta: per gli emittenti il meccanismo di stoccaggio delle informazioni regolamentate facente capo alla CONSOB; per le altre imprese il Registro delle imprese. Se lo stesso documento è già stato correttamente trasmesso all’organismo di raccolta, non sarà necessario inviarlo una seconda volta.
Dal 2030 il perimetro si allargherà ulteriormente al settore finanziario: imprese di investimento, banche, assicurazioni, fondi pensione, organismi di investimento collettivo e altri soggetti regolamentati. CONSOB, Banca d’Italia, IVASS e COVIP agiranno, secondo le rispettive competenze, come organismi di raccolta.
Quali informazioni finiranno nell’ESAP
Per le imprese interessate confluiranno nel sistema, tra l’altro, bilanci annuali e consolidati, relazioni sulla gestione, relazioni di revisione, rendicontazioni di sostenibilità e relative attestazioni, informazioni previste dalla Tassonomia europea e, ove dovute, relazioni sui pagamenti effettuati ai governi. La normativa europea prevede espressamente che questi documenti siano trasmessi all’organismo di raccolta contestualmente alla loro pubblicazione.
Nel settore finanziario si aggiungeranno progressivamente prospetti, informazioni privilegiate, comunicazioni sulle operazioni dei manager, documenti informativi dei prodotti di investimento, informazioni su fondi, benchmark, sostenibilità dei prodotti finanziari, cripto-attività, green bond, provvedimenti e sanzioni delle autorità di vigilanza.
Ogni soggetto giuridico tenuto alla trasmissione dovrà essere identificabile attraverso il LEI, Legal Entity Identifier, e i documenti dovranno essere accompagnati dai metadati necessari a consentire ricerche e confronti automatizzati.
L’obbligo di trasmissione viene inserito nelle diverse discipline già esistenti e le conseguenze dell’inadempimento seguono quindi il relativo regime sanzionatorio: TUF, normativa bancaria, assicurativa, sui fondi o sulla rendicontazione societaria, a seconda del soggetto e dell’informazione interessata.
Per la rendicontazione di sostenibilità, ad esempio, la normativa italiana attribuisce già agli amministratori la responsabilità della corretta informativa e prevede specifiche sanzioni amministrative, con competenze della CONSOB nei casi previsti.
ESAP ha l’obiettivo di trasformare l’informazione societaria europea, oggi dispersa tra registri, siti e autorità nazionali, in un patrimonio unico di dati confrontabili. Il documento resta lo stesso; cambia radicalmente la facilità con cui potrà essere trovato, incrociato e analizzato.
Un collegamento interessante è quello con Arachne+, il nuovo strumento europeo di data mining e risk scoring destinato all’analisi dei rischi di frode, conflitto di interessi e irregolarità nell’utilizzo dei fondi UE. I due sistemi hanno funzioni diverse: ESAP organizza e rende accessibili le informazioni economico-finanziarie e societarie, mentre Arachne+ incrocia dati relativi a beneficiari, appalti, contratti, flussi finanziari e titolari effettivi per individuare anomalie e fattori di rischio. Non risulta, allo stato, un collegamento automatico e formalmente previsto tra le due piattaforme. La direzione, tuttavia, è comune: costruire banche dati europee sempre più interoperabili, nelle quali l’identificazione univoca dei soggetti e la disponibilità di informazioni strutturate consentano controlli e analisi automatizzate su scala sovranazionale. Arachne+ già integra i dati forniti dalle amministrazioni con banche dati esterne, tra cui Orbis di Moody’s Analytics, contenente informazioni finanziarie, assetti proprietari e strutture societarie. ESAP aggiungerà progressivamente una fonte europea pubblica e standardizzata di informazioni sulle imprese: un patrimonio informativo che, anche senza poter oggi affermare una futura integrazione diretta, si inserisce chiaramente nello stesso processo di trasformazione del dato da semplice obbligo di pubblicazione a strumento di analisi e controllo.